FISCALIZAÇÃO FAZENDÁRIA

Sefa apreende 75 bovinos, lancha e carretinha

Apreensões ocorreram nos postos fiscais fazendários das regiões sudeste e oeste do Pará

Por Ana Márcia Pantoja (SEFA)


Durante fiscalização da Secretaria de Estado da Fazenda (Sefa), por fiscais de receitas estaduais lotados na Coordenação de Controle de Mercadorias em Trânsito de Carajás, sudeste paraense, foram apreendidos 75 bovinos machos, de 13 a 24 meses. A carga foi apreendida na sexta-feira (2), após sair de Marabá com destino a São Paulo, com o valor de R$ 269.400,00.

A apreensão ocorreu no posto fiscal do km 9 da rodovia Transamazônica, em Marabá. “A operação estava acobertada por nota fiscal de transferência, sem destaque do ICMS, como se não houvesse incidência do imposto. Mas na análise foi constatado que não se tratava de simples transferência, e sim de uma operação interestadual de venda, com mudança de propriedade da mercadoria, portanto tributável", informou o coordenador Cicinato Oliveira.

Ele afirmou também que o valor declarado por cabeça (R$ 2.911,17) estava abaixo dos valores definidos no Boletim de preços mínimos, que é de R$ 3.592,00. "Com isso foi feita a recontagem da carga para o valor correto, de R$ 269.400,00, e lavrado o Termo de Apreensão e Depósito (TAD), no valor de R$ 45.259,20, cobrando imposto e multa”, disse.

Foto: Divulgação

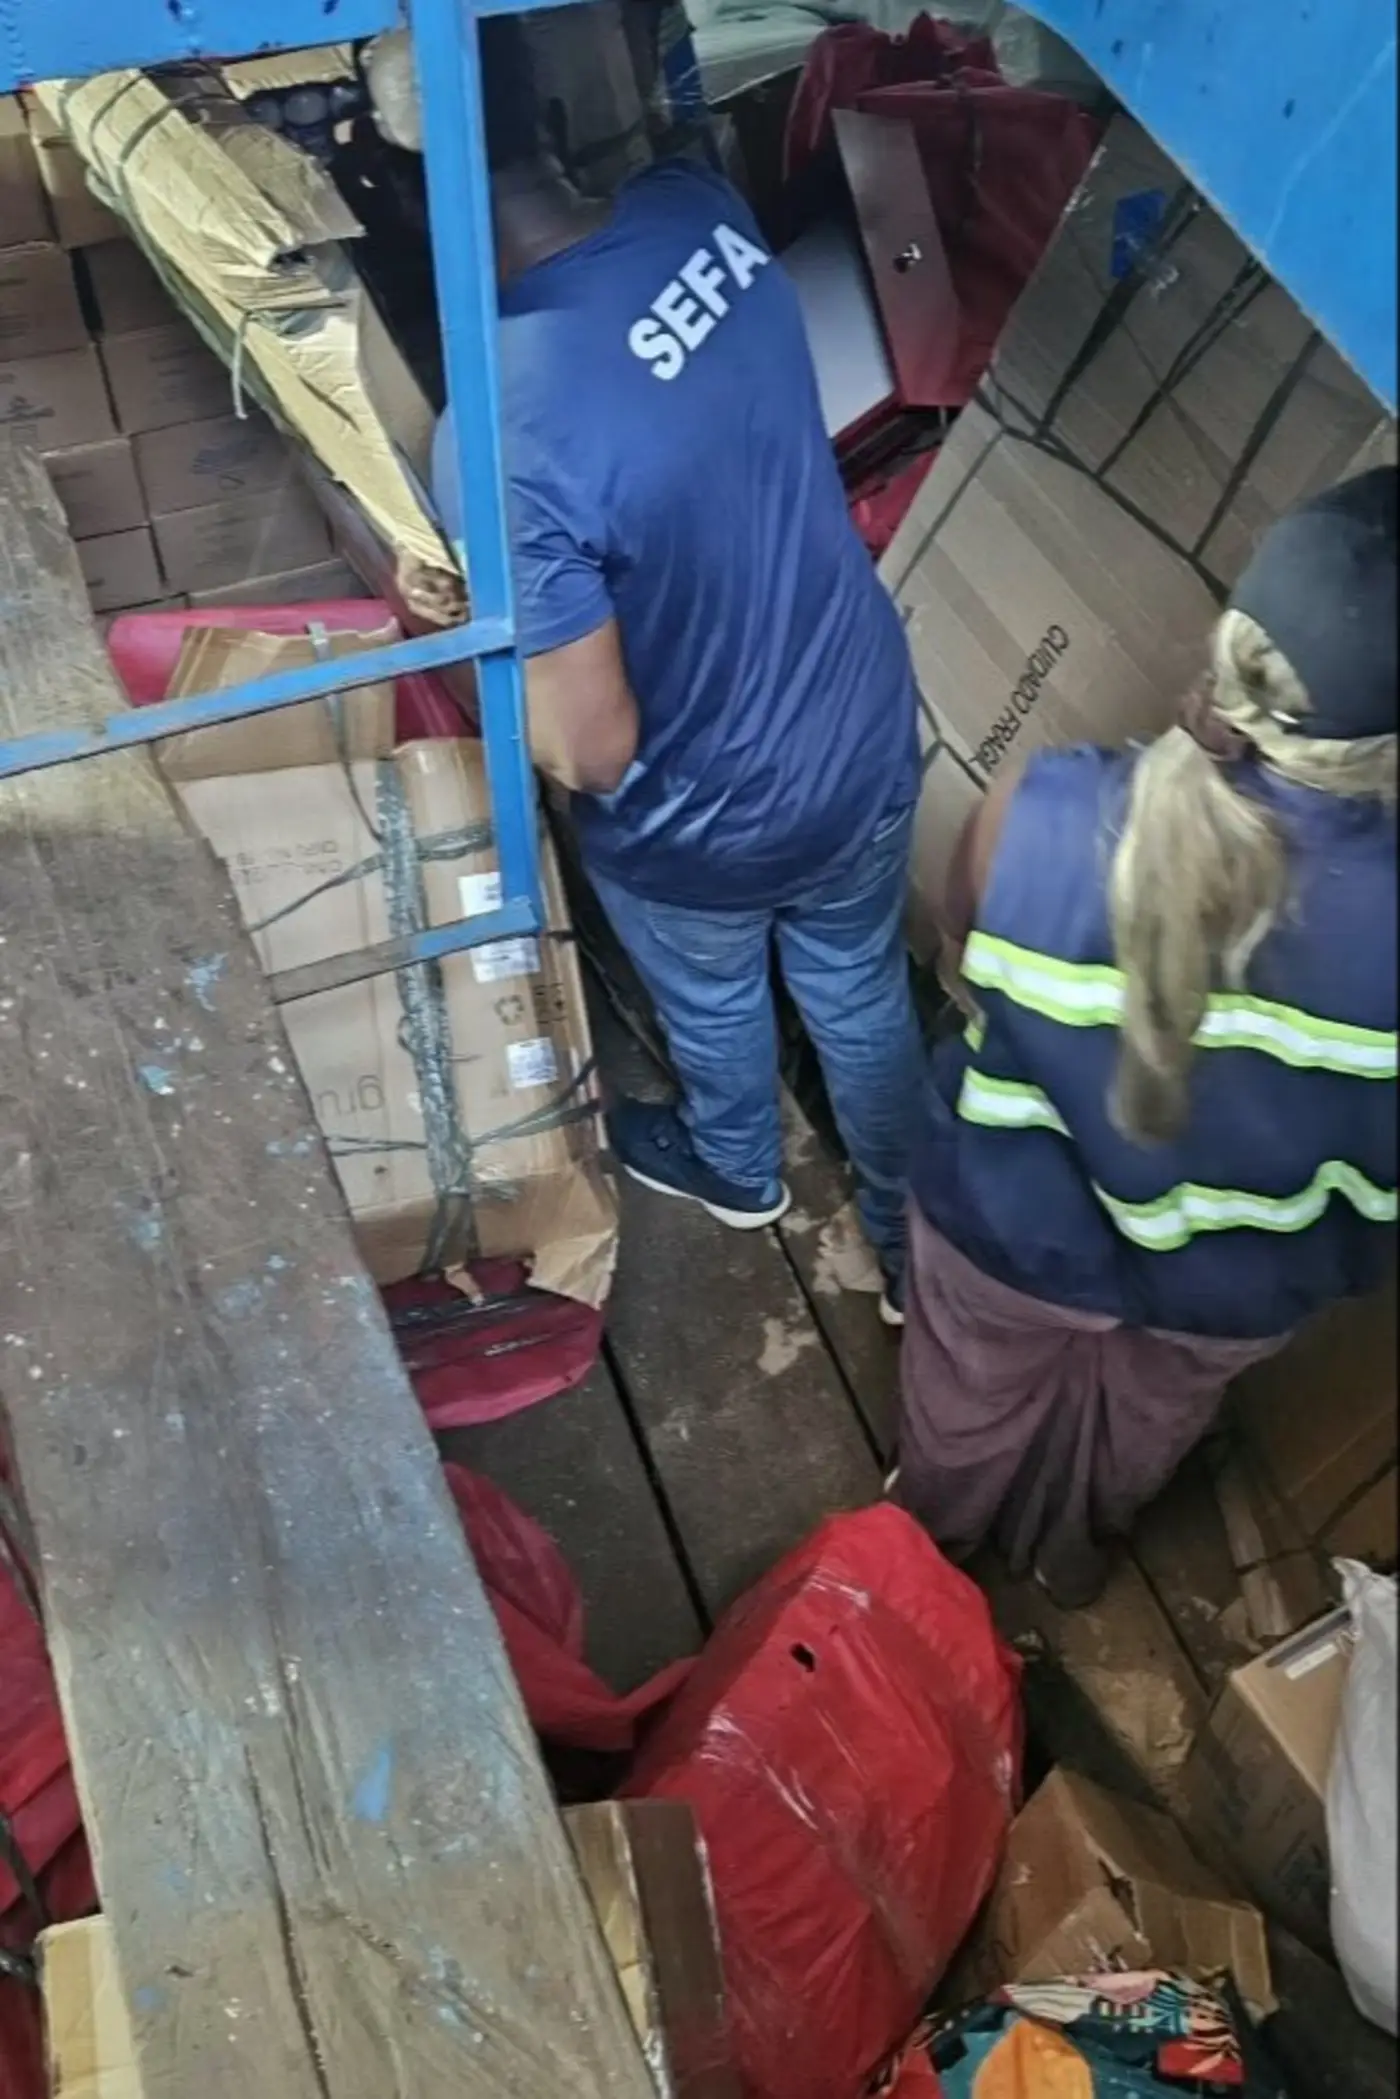
Lancha – Na Coordenação de Controle de Mercadorias em Trânsito do Tapajós, no Baixo Amazonas, foram apreendidas, também, na sexta-feira (2), um quadriciclo, uma lancha e uma carretinha cujo valor é de R$ 229.780,13.

A apreensão ocorreu nas proximidades do município de Óbidos. As mercadorias estavam sendo transportadas por embarcação que saiu da cidade de Manaus/AM com destino a cidade de Santarém/PA.

“Os responsáveis não apresentaram documentação fiscal hábil para acobertar o transporte das mercadorias. Foram lavrados três Termos de Apreensão e Depósito (TADs), no valor de R$ 74.827,20”, informou o coordenador Roberto Mota.


FAZENDA ESTADUAL

BID e Estado do Pará concluem avaliação de maturidade e desempenho da gestão fiscal

Processo de diagnóstico avalia a eficiência e o nível de maturidade da gestão fiscal de governos estaduais

Por Ana Márcia Pantoja (SEFA) 


Técnicos do Banco Interamericano de Desenvolvimento (BID) e servidores públicos do Pará encerraram, na quinta-feira (1º), em Belém, a reunião sobre a Metodologia de Avaliação da Maturidade e Desempenho da Gestão Fiscal (MD-Gefis).  O encontro ocorreu na sede central da Secretaria de Estado da Fazenda (Sefa), reunindo técnicos da fazenda estadual, Secretaria de Planejamento e Administração (Seplad), Controladoria-Geral do Estado (CGE) e Procuradoria-Geral do Estado (PGE).


O processo avalia a eficiência e o nível de maturidade dos processos de gestão fiscal de governos estaduais. A reunião começou na última terça-feira (28), com a participação de oito técnicos do BID e de dezenas de servidores públicos estaduais, que responderam a mais de mil requisitos formulados pelo banco internacional.


Os questionamentos servem de base para a avaliação da maturidade da gestão fiscal do Estado. O resultado final da aplicação da metodologia será apresentado ao Pará até o final de outubro. No encerramento do encontro, os representantes do BID fizeram uma apresentação preliminar dos resultados colhidos durante as entrevistas.  

Melhorias na gestão pública

A MD-Gefis identifica pontos fortes, lacunas e oportunidades de melhoria na administração pública, servindo de base para estruturar programas de modernização, como o Programa de Apoio à Gestão dos Fiscos do Brasil (Profisco III). As equipes da Sefa, Seplad, CGE e PGE estão mobilizadas para preparar um projeto de modernização da gestão estadual.


O titular da Sefa, René Sousa Júnior, lembrou que o financiamento do Profisco II garantiu ao Estado mudar seu sistema financeiro, adotando o Siafe (Sistema de Execução Financeira e Orçamentária do Estado). Segundo ele, o Pará deve usar os resultados da avaliação do BID para direcionar recursos voltados aos investimentos, visando aumentar a eficiência da arrecadação e da execução orçamentária.

A reunião avaliou, entre outros temas, a área de Governança Pública, Gestão de Riscos, Gestão de Pessoas, Tecnologia da Informação, Gestão de Aquisição Materiais, Transparência e Cidadania fiscal, Política e Gasto Tributário e Planejamento e Execução Orçamentária.

Participaram pelo BID André Martínez, Sandra Machado, Anastasiya Udovenko, Eudaldo Almeida, Lilia Dobbin, Rodrigo Speziali, Lara Manatta e Soraya Naffah.


FISCALIZAÇÃO

Sefa apreende painéis elétricos e 42 toneladas de arroz em casca

Nos dois casos, os fiscais detectaram irregularidades no recolhimento do ICMS devido ao estado

Por Adaucto Couto (SECOM) 


Na Coordenação de Controle de Mercadorias em Trânsito de Carajás, da Secretaria da Fazenda do Pará (Sefa), no sudeste paraense, fiscais de receitas estaduais apreenderam, no dia 01/10, 13 painéis elétricos que saíram de Suzano (SP) com destino a Belém. A carga foi avaliada em R$ 504.361,34.

A apreensão ocorreu no posto fiscal de São Geraldo do Araguaia. “A empresa destinatária não é contribuinte do ICMS no Pará. Por ser uma operação interestadual destinada a consumidor final, o Diferencial de Alíquota do ICMS (Difal) deveria ter sido recolhido antecipadamente ao Estado, conforme prevê a legislação”, explicou o coordenador Cicinato Oliveira.

Foi lavrado o Termo de Apreensão de Depósito (TAD) no valor de R$ 91.110,46, cobrando o imposto e a multa.

Arroz em casca – No dia 02/10, na Coordenação de Controle de Mercadorias em Trânsito do Araguaia, localizada na Rodovia PA-447, km 15, em Conceição do Araguaia, sudeste do estado, durante procedimento de fiscalização, foram apreendidos 42.000 kg de arroz em casca, com origem em São Félix do Xingu-PA e destino a Brejo-MA. A carga foi avaliada em R$ 45.056,00.

“Durante a fiscalização constatou-se que o contribuinte não havia realizado o recolhimento antecipado do ICMS devido na saída do estado do Pará”, disse o coordenador Renato Couto.

Foi lavrado um Termo de Apreensão e Depósito (TAD), no valor de R$ 7.569,42, que foi recolhido e a mercadoria liberada.

Texto: Ana Márcia/Sefa

RECURSOS PÚBLICOS

Sefa promove evento sobre cidadania e tributos na Usipaz Abaetetuba

O encontro discutiu a cidadania como instrumento de participação social e de controle das ações do Estado

Por Adaucto Couto (SECOM) 


A Secretaria de Estado da Fazenda do Pará (Sefa), por meio do Programa de Educação Fiscal, realizou na quarta-feira (30/09), na Usina da Paz (Usipaz) de Abaetetuba, a roda de conversa “Bora Falar de Cidadania?”, com o tema “Tributo: de onde vem, para onde vai e o que temos a ver com isso?”, atividade conduzida pelo fiscal de tributos estaduais Mauro Pontes. O encontro reuniu servidores da Usipaz, alunos do projeto Escola Pela Vida, do Corpo de Bombeiros Militar do Pará, e representantes da comunidade.

O encontro teve como objetivo discutir a cidadania como instrumento de participação social e de controle das ações do Estado, destacando a relação entre o pagamento de tributos e a oferta de serviços públicos à população.

O professor Orlando Junior participou da palestra. "Foi excelente, tirou muitas dúvidas que eu tinha sobre tributos federais, sobre a ação do cidadão. É importante saber, que, como cidadão, posso contribuir para o crescimento do meu município e do meu estado”.  

“Os participantes refletiram sobre os direitos e deveres do cidadão, o conceito de tributos e sua importância para o financiamento de áreas essenciais, como educação, saúde e segurança. Também foram debatidos temas relacionados à participação social, ao controle social do Estado e à necessidade de acompanhar a aplicação dos recursos públicos”, resumiu a coordenadora do grupo estadual de Educação Fiscal do Pará, Zilda Benjamin, servidora da Secretaria da Fazenda.

A roda de conversa abordou, ainda, os canais que existem para que os cidadãos exerçam o controle social, como as ouvidorias públicas, Ministério Público e Portais da Transparência, reforçando o papel da sociedade na promoção de uma gestão pública mais transparente e eficiente.

A ação na Usipaz integra as atividades de Educação Fiscal desenvolvidas para fortalecer a cidadania e ampliar o conhecimento sobre a função socioeconômica dos tributos.

Texto: Ana Márcia/Sefa

FAZENDA E FINANÇAS

Equipes da Sefa apreendem cargas de bebida e gado em três regiões do Pará

Fiscais de receitas encontraram irregularidades em cargas transportadas por estradas das regiões Sudeste, Nordeste e Sudoeste

Por Ana Márcia Pantoja (SEFA)


 Em fiscalização realizada por equipes da Secretaria de Estado da Fazenda (Sefa), que atuam na Coordenação de Controle de Mercadorias em Trânsito de Carajás, no Sudeste paraense, foram apreendidas, no sábado (26), duas cargas de cerveja, uma contendo 6.403 caixas com garrafas de 600 ml, avaliada em R$ 223.790,84, e outra com 6.403 caixas (latas de 269 ml), avaliada em R$ 336.175,84.

A apreensão ocorreu no posto fiscal do KM-09 da Rodovia BR-230 (Transamazônica). As cargas saíram de Minas Gerais, destinadas a um estabelecimento comercial em Marabá (PA).

O coordenador Cicinato Oliveira informou que, “na análise das operações, constatou-se que o ICMS de substituição tributária havia sido recolhido a menor, exigindo a complementação do imposto no momento da entrada da mercadoria em território paraense. Os valores já recolhidos antecipadamente, de R$ 40.290,00 e R$ 60.559,70, foram considerados no cálculo da diferença, juntamente com o ICMS destacado nas notas fiscais”.

Foram lavrados dois Termos de Apreensão e Depósito (TADs), totalizando R$ 164.552,23, cobrando imposto e multa.

Gado - Na Coordenação de Controle de Mercadorias em Trânsito do Gurupi, em Cachoeira do Piriá, município do Nordeste paraense, foram apreendidos, também no sábado (26), uma carga com 60 bovinos, no valor de R$ 312.000,00.

O condutor da carreta boiadeira apresentou nota fiscal e Guia de Transporte Animal (GTA), informando a transferência de 60 unidades de bovinos machos, de 25 a 36 meses, com origem em Itamaraju (BA) e destino a Marapanim (PA).

"Ao ser verificada a carga, constatou-se a quantidade conforme a nota fiscal, mas pela idade e características físicas dos animais era evidente tratar-se de uma venda, e não simples transferência para engorda. A fiscalização decidiu fazer consultas aos sistemas internos, sendo encontrado, no CPF vinculado, várias inscrições estaduais, inclusive muitas delas baixadas, e dentre elas havia a atividade de representante comercial de frigoríficos e de comércio de animais vivos. A operação foi caracterizada como venda, e não transferência, situação que ensejou a cobrança do ICMS”, explicou o coordenador Gustavo Bozola.

Foi lavrado o Termo de Apreensão e Depósito, no valor de R$ 39.312,00, referente ao ICMS.

Mais apreensão de bebida - Em outra fiscalização realizada no sábado (26), por fiscais de receitas da Coordenação de Controle de Mercadorias em Trânsito de Serra do Cachimbo, no KM-785 da Rodovia BR-163 (Cuiabá-Santarém), no município de Novo Progresso, Sudoeste paraense, houve mais uma apreensão de carga de bebida alcoólica, que havia saído de Pirassununga (SP) com destino a Santarém (PA).

Eram transportadas 70.404 unidades de bebida, sendo 58.944 de coquetel de vodca com frutas; 3.300 garrafas de conhaque; 7.200 de cachaça e 960 unidades de drinques com destilado. A mercadoria foi avaliada em R$ 274.434,80.

“Na análise da documentação fiscal e das informações cadastrais, constatou-se que a empresa destinatária da bebida encontrava-se com a situação cadastral suspensa no Estado do Pará. Portanto, não poderia comercializar o produto”, disse o coordenador da unidade fazendária, Maycon Freitas.

Para cobrar imposto e multa foi lavrado Termo de Apreensão e Depósito,  no valor de R$ 191.858,14.

MESTRADO

Sefa qualifica servidores na área de Fazenda Pública e Administração Financeira e Tributária

O curso Máster Universitário, realizado por uma instituição de ensino superior da Espanha, foi concluído por quatro servidores da Secretaria

Por Ana Márcia Pantoja (SEFA) 


Quatro servidores da Secretaria de Estado da Fazenda (Sefa) concluíram o curso Máster Universitário em Fazenda Pública e em Administração Financeira e Tributária, realizado pela Universidad Nacional de Educación a Distancia (Uned). A apresentação dos trabalhos finais foi realizada entre os dias 15 e 25 de setembro, em Madri (Espanha), como parte da programação do Seminário “Tendências nas Administrações Tributárias, Financeiras e suas adaptações ao novo ambiente”, na sede do Instituto de Estudos Fiscais (IEF).

Foi a quarta turma de mestrado, numa parceria realizada pelo Comsefaz (Comitê Nacional de Secretários de Fazenda, Finanças, Receita ou Tributação dos Estados e do Distrito Federal) com a Uned e o IEF, duas instituições de ensino da Espanha. No seminário, os servidores uniram formação acadêmica, intercâmbio institucional e contato direto com vários modelos de administração tributária, enfatizando os desafios enfrentados pelos sistemas fiscais contemporâneos, além de sustentabilidade fiscal.

Mais de 30 alunos indicados pelas Fazendas estaduais participaram da quarta turma de mestrado, totalizando 138 profissionais capacitados nas quatro versões do curso, nas especializações Tributária e Financeira, a partir do convênio firmado pelo Comsefaz com as duas instituições espanholas.

Pela Sefa, concluíram o mestrado o diretor de Tecnologia da Informação, Humberto Barros; o diretor de Gestão Contábil e Fiscal, Paulo Paiva; Wagner Capelli, coordenador do Sistema de Administração Financeira Estadual, e o coordenador da Unidade de Coordenação do Projeto, Matheus Ximenes. O subsecretário da Administração Tributária, Eli Sòsinho, participou do seminário. Agora, seis servidores da Sefa concluíram o mestrado concedido pela Uned.    

Para o secretário de Estado da Fazenda, René Sousa Júnior, a capacitação dos servidores ajuda a melhorar a eficiência dos serviços prestados à sociedade e a cumprir o princípio constitucional da eficiência na administração pública. “Investir em aprendizado contínuo melhora a qualidade das atividades da Secretaria da Fazenda e ajuda a preparar a equipe para lidar com os desafios, como o uso de novas tecnologias”, ressaltou.

Atividades - A programação reuniu atividades acadêmicas, avaliações, apresentações de trabalhos de conclusão de máster, estudos de caso e encontros com dirigentes da administração tributária espanhola, além de visitas institucionais e atividades de integração acadêmica.

Estiveram no evento em Madri o presidente do Comsefaz, Flávio César, e a coordenadora acadêmica do curso, professora Celia Carvalho. “Quando investimos na formação de um servidor público, não estamos investindo apenas em uma pessoa, mas fortalecendo as instituições nas quais esse servidor trabalha e, em última instância, aumentando a capacidade do Estado de responder às necessidades da sociedade. Estamos formando pessoas que ocupam, ou que poderão ocupar no futuro, posições estratégicas nas Secretarias de Fazenda, de Finanças e de Planejamento dos Estados brasileiros”, afirmou Flávio César.

 LEGISLAÇÃO.

Altera dispositivos dos Decretos nº 2.854, de 29 de dezembro de 2022, nº 3.119, de 29 de maio de 2023, nº 4.733, de 13 de junho de 2025, e nº 4.971, de 16 de outubro de 2025. 

• Publicado no DOE (PA) de nº 36.765 de 16.09.25


DECRETO Nº 5.652, DE 15 DE SETEMBRO DE 2026  

Altera dispositivos dos Decretos nº 2.854, de 29 de dezembro de 2022, nº 3.119, de 29 de maio de 2023, nº 4.733, de 13 de junho de 2025, e nº 4.971, de 16 de outubro de 2025.  


A GOVERNADORA DO ESTADO DO PARÁ, no uso das atribuições que lhe são conferidas pelo art. 135, inciso V, da Constituição Estadual, e Considerando o disposto no Convênio ICMS nº 199, de 22 de dezembro de 2022, alterado pelo Convênio ICMS nº 67, de 3 de julho de 2026; Considerando o disposto no Convênio ICMS nº 15, de 31 de março de 2023, alterado pelo Convênio ICMS nº 68 de 3 de julho de 2026, 

DECRETA: 

Art. 1º O Decreto nº 2.854, de 29 de dezembro de 2022, que dispõe sobre o regime de tributação monofásica do ICMS a ser aplicado nas operações com combustíveis nos termos da Lei Complementar nº 192, de 11 de março de 2022, e estabelece procedimentos para o controle, apuração, repasse e dedução do imposto, passa a vigorar com as seguintes alterações: 

“Art. 11. ............................ 
........................................... 

IV - nas operações indicadas no § 2º do art. 4°, em relação ao volume de B100 adicionado que exceder o percentual obrigatório, observado o art. 12-A e a proporção do imposto sobre o B100 devida a UF de destino, definida na alínea “c” do inciso VI do caput do art. 3°, até o 10º (décimo) dia subsequente ao término do período de apuração em que tiver ocorrido a operação ou, no caso do 10º (décimo) dia cair em dia não útil ou sem expediente bancário, no primeiro dia útil subsequente, a crédito da UF da distribuidora que promover a mistura.
 ........................................... 
Art. 12-A. ......................... 

§ 1º O imposto retido nos termos deste artigo deverá ser recolhido em favor da unidade federada de localização do estabelecimento distribuidor que efetuar a saída do Óleo Diesel B resultante da mistura, sendo que eventual ajuste de repartição do ICMS incidente sobre o biocombustível entre as unidades federadas envolvidas será realizado observado o inciso VI do caput do art. 3°. 

§ 2º A Nota Fiscal que acobertar a operação de saída prevista no caput deste artigo deverá ser incluída no programa de computador de que trata o § 2º do art. 20. 
........................................... 
Art. 17. ............................. 
I - ...................................... 
........................................... 

c) relativos às próprias operações com imposto cobrado por tributação monofásica, inclusive as com tributação monofásica cobrada anteriormente, e das notas fiscais de saída de combustíveis derivados ou não do petróleo; 
...........................................” 

Art. 2º O Decreto nº 3.119, de 29 de maio de 2023, que dispõe sobre o regime de tributação monofásica do ICMS a ser aplicado nas operações com gasolina e etanol anidro combustível, nos termos da Lei Complementar Federal nº 192, de 11 de março de 2022, e estabelece procedimentos para o controle, apuração, repasse e dedução do imposto, passa a vigorar com as seguintes alterações: 

“Art. 11 ............................. 
........................................... 

III - nas operações indicadas no § 3º do art. 4°, em relação ao volume de EAC adicionado que exceder o percentual obrigatório, decorrente do encerramento do diferimento do imposto previsto no § 12 do art. 11, observado o art. 12-A, até o 10º (décimo) dia subsequente ao término do período de apuração em que tiver ocorrido a operação ou, no caso do 10º (décimo) dia cair em dia não útil ou sem expediente bancário, no primeiro dia útil subsequente, a crédito da UF da distribuidora que promover a mistura.
 ........................................... 
Art. 12-A. 
......................... 

§ 1° O imposto retido nos termos deste artigo deverá ser recolhido em favor da unidade federada de localização do estabelecimento distribuidor que efetuar a saída da gasolina C resultante da mistura, sendo que eventual ajuste de repartição do ICMS incidente sobre o biocombustível entre as unidades federadas envolvidas será realizado observado o inciso VI do caput do art. 3°. 

§ 2º A Nota Fiscal que acobertar a operação de saída prevista no caput deste artigo deverá ser incluída no programa de computador de que trata o § 2º do art. 20. 
........................................... 
Art. 17. ............................. 
I - ...................................... 
........................................... 
c) relativos às próprias operações com imposto cobrado por tributação monofásica, inclusive as com tributação monofásica cobrada anteriormente, e das notas fiscais de saída de combustíveis derivados ou não do petróleo; 
...........................................” 

Art. 3º O Decreto nº 4.733, de 13 de junho de 2025, que regulamenta o art. 35-A da Lei Complementar nº 78, de 28 de dezembro de 2011, passa a vigorar com a seguinte alteração: 
“Art. 3º ............................. 

Parágrafo único. As metas de que trata o caput deste artigo serão diferenciadas e escalonadas para o pagamento das cotas, observado o percentual mínimo de 2% (dois por cento) de incremento de arrecadação tributária superior à estimativa prevista na Lei Orçamentária Anual (LOA). 
...........................................” 

Art. 4º O Decreto nº 4.971, de 16 de outubro de 2025, que regulamenta o art. 41-A da Lei Complementar nº 41, de 29 de agosto de 2002, passa a vigorar com a seguinte alteração: 

“Art. 3º ............................. 

Parágrafo único. As metas de que trata o caput deste artigo serão diferenciadas e escalonadas para o pagamento das cotas, observado o percentual mínimo de 2% (dois por cento) de incremento de arrecadação dos créditos tributários inscritos em dívida ativa superiores ao previsto como receita relativa a esses créditos na Lei Orçamentária Anual. 
...........................................” 

Art. 5º Ficam convalidados os procedimentos e as operações realizados a partir da produção de efeitos dos convênios a seguir até a data de publicação deste Decreto, em conformidade com suas disposições: 

I - Convênio ICMS nº 67, de 3 de julho de 2026; 
II - Convênio ICMS nº 68, de 3 de julho de 2026. 

Art. 6º Revogam-se o parágrafo único do art. 12-A do Decreto nº 2.854/2022 e o parágrafo único do art. 12-A do Decreto nº 3.119/2023. 

Art. 7º Este Decreto entra em vigor na data de sua publicação, produzindo efeitos, em relação ao art. 3º, a partir de 1º de janeiro de 2026. 

PALÁCIO DO GOVERNO, 15 de setembro de 2026. 

HANA GHASSAN TUMA 
Governadora do Estado 

FISCALIZAÇÃO FAZENDÁRIA Sefa apreende 75 bovinos, lancha e carretinha Apreensões ocorreram nos postos fiscais fazendários das regiões sudest...